伊勢崎市で中古住宅の住宅ローンは何年組める?築年数と融資審査の関係を解説
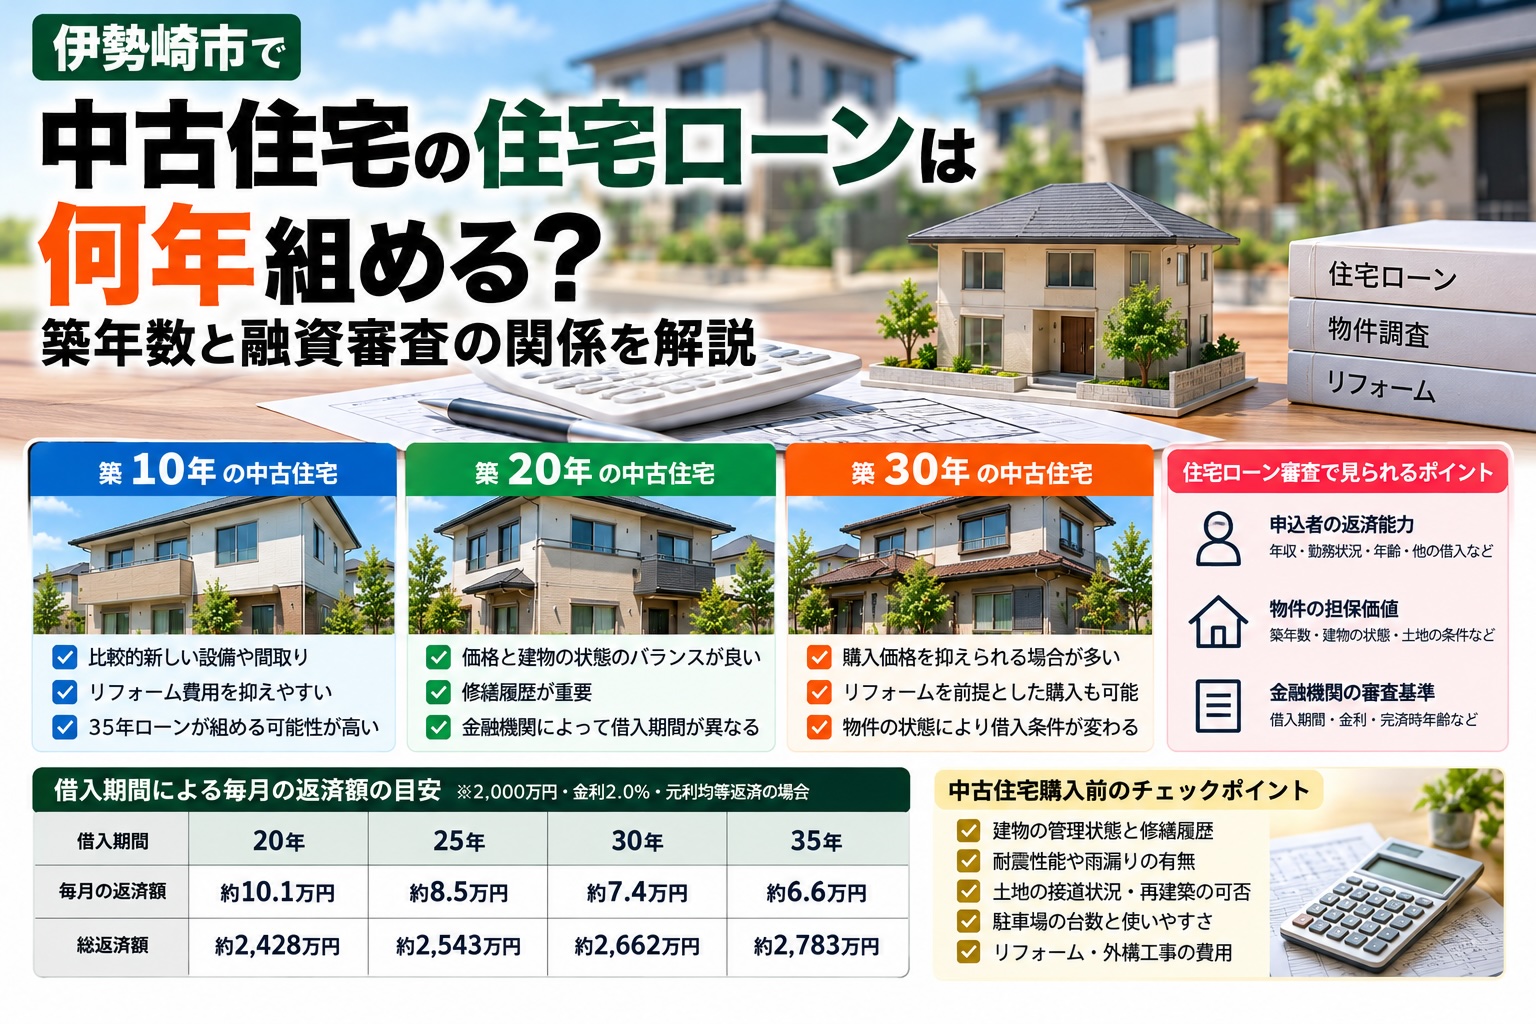
伊勢崎市で中古住宅の購入を検討している方から、よくいただくご相談の一つが住宅ローンについてです。
「築20年の中古住宅でも35年ローンは組める?」
「築30年以上の住宅は融資が難しい?」
「中古住宅は新築住宅より金利が高くなる?」
中古住宅は新築住宅と比較して購入価格を抑えられる可能性がありますが、住宅ローンの借入条件が気になる方も多いのではないでしょうか。
結論からお伝えすると、**中古住宅でも35年などの長期住宅ローンを組める場合があります。**
ただし、金融機関によって審査基準が異なり、建物の築年数だけでなく、物件の状態や担保評価、申込者の収入なども審査対象になります。
今回は、伊勢崎市で中古戸建の購入を検討している方に向けて、住宅ローンの借入期間や審査のポイント、購入前に確認しておきたい注意点を解説します。
① 中古住宅でも35年ローンは組める?
中古住宅の購入でも、金融機関の条件を満たせば35年などの長期住宅ローンを利用できる場合があります。
ただし、すべての中古住宅で35年ローンが利用できるわけではありません。
金融機関によっては、建物の築年数や構造、物件の状態などを踏まえて借入期間を判断する場合があります。
また、申込者の年齢や完済時年齢の上限によって、希望する期間で借りられないこともあります。
例えば、35年ローンを希望していても、年齢や金融機関の商品条件によって30年以下になるケースも考えられます。
**中古住宅の住宅ローンは、物件と申込者の両方の条件を確認することが重要です。**
② 築20年・築30年でも住宅ローンは利用できる?
築20年や築30年の中古住宅でも、住宅ローンを利用できる可能性はあります。
ただし、金融機関が物件をどのように評価するかによって、融資条件が変わる場合があります。
例えば、同じ築30年の住宅でも、土地の条件が良く、建物が適切に管理されている物件と、修繕が必要な物件では評価が異なることがあります。
また、木造住宅や鉄骨造住宅など、建物の構造によって評価方法が異なる場合もあります。
築年数が古いからといって、必ず住宅ローンが利用できないわけではありません。
重要なのは、購入を希望する物件について、金融機関に具体的な条件を確認することです。
③ 住宅ローン審査では何を見られる?
住宅ローンの審査では、主に申込者の返済能力と物件の担保価値などが確認されます。
申込者については、年収や勤務状況、年齢、現在の借入状況などが審査対象になります。
例えば、自動車ローンやカードローンなど、ほかに借入がある場合には、返済負担率に影響することがあります。
一方、物件については、土地と建物の評価や法令への適合状況などが確認されます。
中古住宅では、建物の築年数や状態だけでなく、土地の接道状況なども重要になる場合があります。
**住宅ローンは、年収だけでなく購入する不動産の条件も関係する審査です。**
④ 借入期間によって毎月の返済額は変わる
住宅ローンを検討する際には、借入期間による返済額の違いも理解しておきましょう。
例えば、2,000万円を金利年2.0%、元利均等返済、ボーナス返済なしで借りた場合の概算は次のとおりです。
| 借入期間 | 毎月の返済額 | 総返済額 |
| 20年 | 約10.1万円 | 約2,428万円 |
| 25年 | 約8.5万円 | 約2,543万円 |
| 30年 | 約7.4万円 | 約2,662万円 |
| 35年 | 約6.6万円 | 約2,783万円 |
※金利が全期間2.0%で変わらないと仮定した試算です。諸費用や団体信用生命保険の追加費用などは含みません。
借入期間を長くすると、毎月の返済額を抑えられる一方で、総返済額は増える傾向があります。
また、返済期間中には固定資産税や建物の修繕費なども必要になります。
**毎月の返済額だけでなく、住宅の維持費も含めて資金計画を立てることが大切です。**
⑤ 中古住宅は新築住宅より金利が高い?
中古住宅だからといって、必ず新築住宅より金利が高くなるわけではありません。
住宅ローンの金利は、金融機関の商品内容や審査結果、借入条件などによって異なります。
新築住宅と中古住宅で同じ金利条件の商品を利用できる場合もあります。
一方で、物件の担保評価や借入金額などによって、希望する条件で融資を受けられない可能性もあります。
そのため、購入したい中古住宅が見つかったら、複数の金融機関の条件を比較することも検討しましょう。
金利だけでなく、事務手数料や保証料、団体信用生命保険なども含めた比較が重要です。
⑥ 築古住宅では建物の状態にも注意
築年数の古い中古住宅を購入する場合には、住宅ローンだけでなく建物の状態も確認する必要があります。
例えば、雨漏りやシロアリ被害、建物の傾きなどがある場合には、購入後に修繕費用が発生する可能性があります。
また、建物の状態によっては、金融機関の担保評価や融資条件に影響することも考えられます。
必要に応じて、専門家による建物状況調査(インスペクション)を検討する方法もあります。
住宅ローンの審査に通ることと、安心して住める建物であることは別の問題です。
**融資条件だけでなく、購入後の生活まで考えて判断しましょう。**
⑦ 再建築できない物件は住宅ローンに注意
中古住宅を購入する際には、土地の接道状況にも注意が必要です。
建築基準法上の道路への接道条件などを満たしていない場合、建物の建て替えができない物件があります。
いわゆる再建築不可物件です。
このような物件では、一般的な住宅ローンの利用が難しくなる場合があります。
また、将来的に売却する際にも、購入希望者が融資を受けにくくなる可能性があります。
中古住宅を購入する際には、建物だけでなく、土地の法的な条件も確認することが重要です。
⑧ リフォーム費用も住宅ローンに組み込める?
中古住宅を購入する場合、キッチンや浴室の交換、内装工事などを予定している方も多いと思います。
金融機関によっては、中古住宅の購入費用とリフォーム費用をまとめて借りられる商品があります。
ただし、対象となる工事や必要書類、融資実行の条件などは金融機関によって異なります。
また、駐車場の拡張やフェンスの設置などの外構工事についても、住宅ローンに含められるかどうかは事前の確認が必要です。
中古住宅の購入後に工事を予定している場合には、物件購入前から工事費用の概算を把握しておくことが大切です。
⑨ 伊勢崎市では駐車場の使いやすさも重要
群馬県伊勢崎市で中古住宅を購入する場合、住宅ローンとあわせて考えておきたいのが駐車場です。
例えば、購入価格が希望どおりでも、駐車場が1台分しかない物件があります。
その場合、庭を撤去して駐車場を広げたり、ブロック塀を撤去したりする工事が必要になることがあります。
また、カーポートの設置や土間コンクリートの施工を希望する場合にも費用が発生します。
そのため、中古住宅を購入する際には、建物価格だけでなく外構工事費用も含めた資金計画が重要です。
**購入前に必要な工事を把握することで、予算オーバーを防ぎやすくなります。**
⑩ 住宅ローンの事前審査はいつ受ける?
中古住宅を購入する場合には、気になる物件が見つかった段階で住宅ローンの事前審査を検討しましょう。
事前審査では、希望する借入金額や返済期間について、金融機関の判断を確認できます。
ただし、事前審査に通過しても、本審査で必ず承認されるとは限りません。
特に中古住宅では、物件資料や担保評価などの確認によって条件が変わる可能性があります。
購入の申込みや売買契約を進める際には、住宅ローン特約の内容や期限についても確認することが重要です。
ベルウッドなら中古住宅購入から外構工事まで一貫対応
株式会社ベルウッドコーポレーションでは、伊勢崎市を中心に中古戸建・新築建売・土地などの不動産購入をサポートしています。
さらに、解体工事・造成工事・外構工事まで自社で対応しています。
そのため、中古住宅を購入する際にも、
「この物件は住宅ローンを利用できる?」
「駐車場を2台から3台に増やせる?」
「購入後に外構工事をしたい」
「将来的に建て替えができる土地?」
といったご相談に、不動産と建設の両方の視点から対応できます。
住宅ローンの最終的な審査や融資条件は金融機関の判断になりますが、物件選びや購入後の工事計画を含めたサポートが可能です。
まとめ|中古住宅の住宅ローンは築年数だけで決まらない
中古住宅でも、金融機関の条件を満たせば35年などの長期住宅ローンを利用できる場合があります。
ただし、築年数や建物の状態、土地の条件、申込者の返済能力などによって融資条件は異なります。
また、中古住宅は購入価格だけでなく、リフォーム費用や外構工事費、将来的な修繕費用も考慮することが重要です。
**「いくら借りられるか」だけでなく、「無理なく返済しながら安心して暮らせるか」。**
その視点を持つことが、後悔しない中古住宅購入につながります。
伊勢崎市・前橋市・高崎市・太田市などで中古住宅の購入をご検討中の方は、ベルウッドコーポレーションへお気軽にご相談ください。
不動産+解体+造成+外構。
物件探しから購入後の外構工事まで、トータルでサポートいたします。
株式会社ベルウッドコーポレーション
TEL:0270-27-5200
https://bellwood-corp.jp/